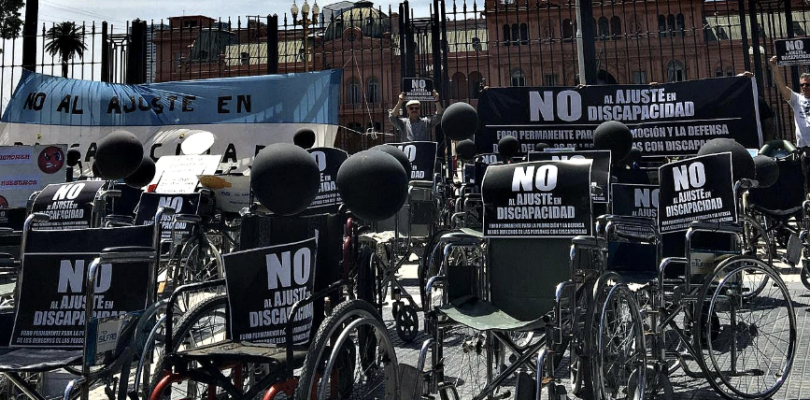
El Gobierno dispuso una actualización del 2,20% en los aranceles correspondientes a las prestaciones para personas con discapacidad, con vigencia a partir de noviembre. La medida, formalizada este miércoles mediante la Resolución 3715/2026 publicada en el Boletín Oficial, acompaña la variación del Índice de Precios al Consumidor (IPC) registrada en octubre.
El incremento es implementado por la Secretaría Nacional de Discapacidad, dependiente del Ministerio de Salud, y abarca a los valores del Sistema de Prestaciones Básicas de Atención Integral. Según lo establecido en la normativa, el ajuste se aplica de forma lineal sin diferenciación por tipo de servicio y se acumula a la suba del 1,90% otorgada el mes anterior.
Nuevos valores por modalidad prestacional
Con la entrada en vigencia de los nuevos topes arancelarios, las principales modalidades quedaron fijadas en los siguientes montos:
- Centro de Día con jornada doble: $1.166.692,96 (Categoría A), $979.967,23 (Categoría B) y $746.193,92 (Categoría C).
- Centro Educativo Terapéutico (CET) con jornada doble: $1.310.557,92 (Categoría A), $1.100.312,05 (Categoría B) y $839.377,84 (Categoría C).
- Hogar permanente con CET: $2.194.516,03 (Categoría A), $1.842.808 (Categoría B) y $1.465.570,71 (Categoría C).
- Rehabilitación con internación: $6.229.927,66.
- Módulo de apoyo a la integración escolar (SAIE): $801.937,24 (Categoría única).
- Estimulación temprana: $439.719,68 (Categoría única).
- Transporte: $953,22 por kilómetro.
- Alimentación: $5.223,37.
Escolaridad, residencias y adicional patagónico
La resolución también actualiza los importes para otras áreas clave de asistencia y formación. En el rubro de formación laboral con jornada doble, el arancel para la categoría A se ubicó en $1.145.104,43, mientras que la escolaridad primaria con jornada doble alcanzó los $1.228.995,40.
Por su parte, la residencia permanente en categoría A pasó a tener un valor de $1.429.302,41, y el hospital de día con jornada doble (dentro de las prestaciones de rehabilitación) ascendió a $1.113.666,92.
Finalmente, en cumplimiento del artículo 7° bis de la Ley 24.901, la disposición ratifica la continuidad del adicional del 20% sobre el arancel básico por zona desfavorable, destinado a las prestaciones que se brinden en las provincias de la región patagónica.